Domain qualifikationsnachweise.de kaufen?
Wir ziehen mit dem Projekt
qualifikationsnachweise.de um.
Sind Sie am Kauf der Domain
qualifikationsnachweise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qualifikationsnachweise.de kaufen?
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
Ähnliche Suchbegriffe für Ertrag
Top-Angebote
Produkte zum Begriff Ertrag:
-
Freuds Referenzen, Fachbücher von Christine Kirchhoff, Gerhard ScharbertDie Psychoanalyse Sigmund Freuds hat ihre Spuren in nahezu allen Wissensfeldern des 20. Jahrhunderts hinterlassen. Doch auch Freud selbst war eingebunden in zeitgenössische Diskurse und entwickelte die Psychoanalyse in Korrespondenz mit bereits bestehenden Disziplinen. In seiner Bezugnahme auf Disziplinen wie Neurologie, Entwicklungsgeschichte, Embryologie oder Psychiatrie, aber auch auf Kunst und Literatur zeigt sich, dass Arbeiten mit Referenzen bei Freud zweierlei bedeutet: Einerseits entwickelt er aus dem Material, auf das er sich bezieht, Fragen und Deutungen seiner eigenen Theorie, andererseits übt die Beschäftigung auch mit zu seiner Zeit einer wissenschaftlichen Psychologie zunächst ferner erscheinenden Gegenständen Einfluss auf diese aus. Damit verändern sie sich innerhalb des Freudschen Bezugnehmens, die psychoanalytische Interpretation verändert sie - indessen auch umgekehrt: Das Material, das Freud bearbeitet, zeitigt Einfluss auf seine Theorie. Beide Bewegungen lassen sich kaum trennen. Anlässlich der gegenwärtigen Wiederentdeckung der Psychoanalyse durch die Neurowissenschaften werden in 'Freuds Referenzen' wissenschaftshistorische Wurzeln und Einflüsse im Werk Freuds sowie die Konjunkturen der Bezugnahme auf die Psychoanalyse von verschiedenen Seiten her in den Blick genommen. Mit Beiträgen von Peter Berz, Brigitte Boothe, Felicity Callard, Knut Ebeling, Ilit Ferber, Eckart Goebel, Christine Kirchhoff, Constantina Papoulias, Armin Schäfer, Gerhard Scharbert, Heinz Schott und Mai Wegener.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
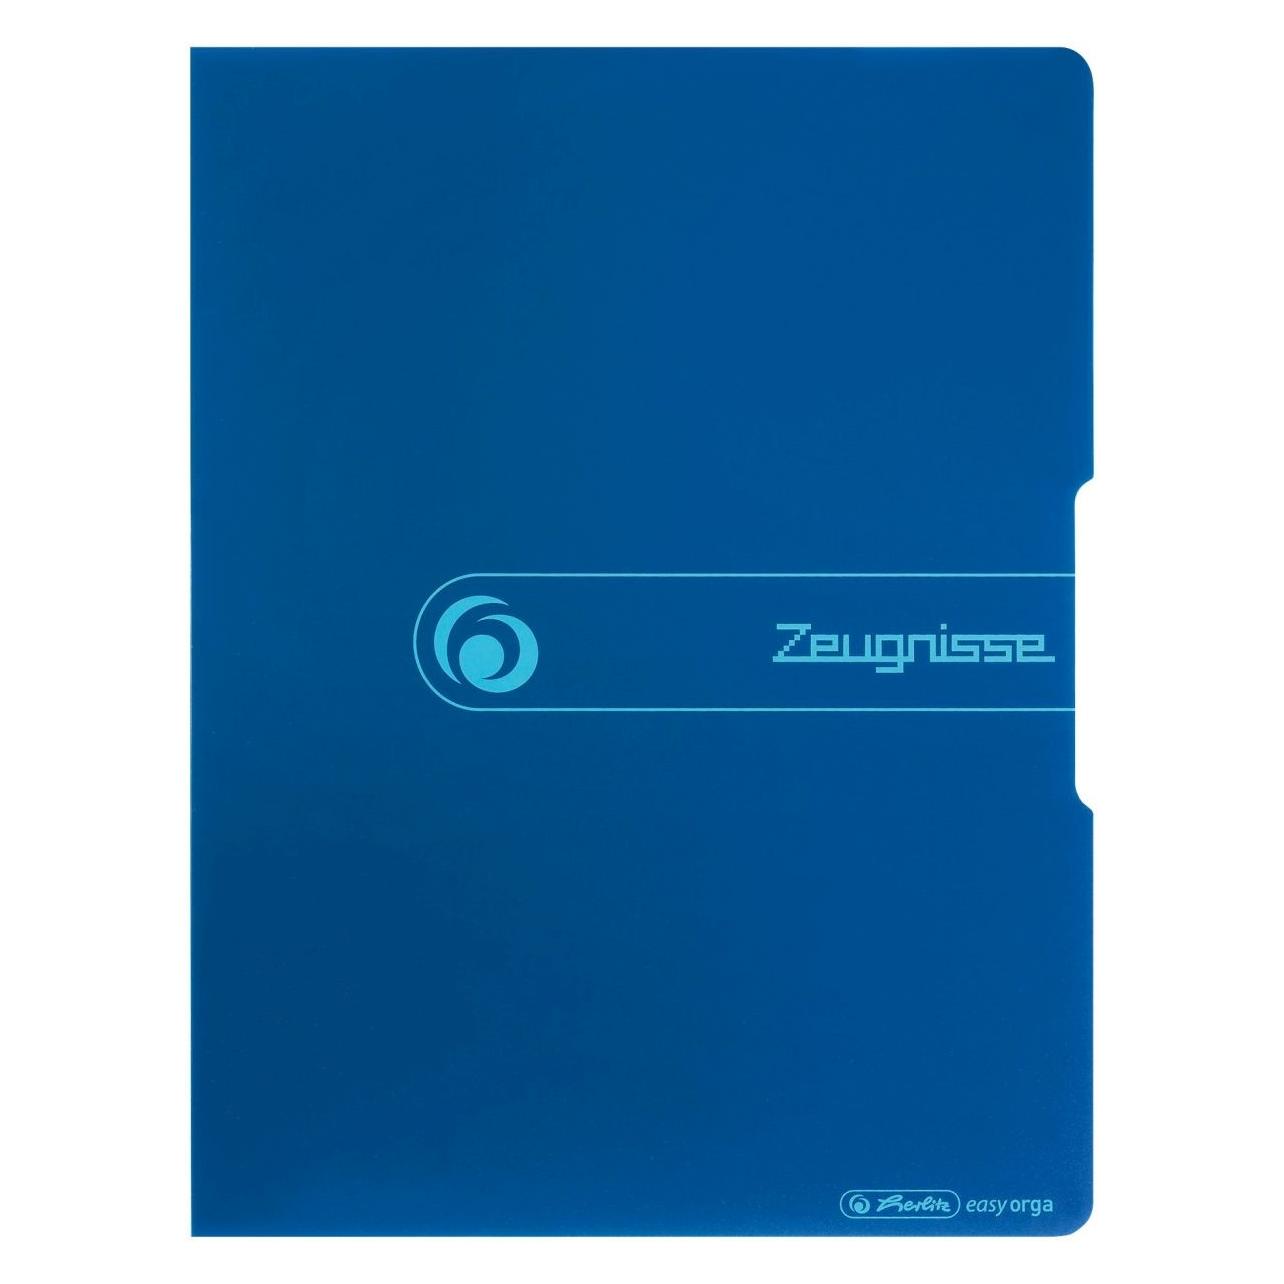
Herlitz Zeugnisse Polypropylen (PP) Blau A4Auf einen Blick TypKonventioneller Dateiordner FormatA4 MaterialPolypropylen (PP) AusrichtungPorträt Taschenanzahl20 Taschen Alle technischen Daten anzeigen (6 Angaben) MerkmaleTypKonventioneller DateiordnerMaterialPolypropylen (PP)ProduktfarbeBlauFormatA4AusrichtungPorträtTaschenanzahl20 Taschen Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.11,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
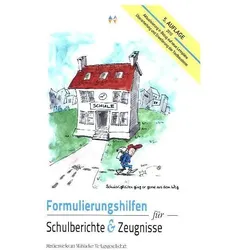
Formulierungshilfen für Schulberichte und Zeugnisse, SchulbücherDie Formulierungshilfen sind seit der Erstauflage im Jahre 1996 zum Standardwerk beim Formulieren von Verbalbeurteilungen an vielen Schulen geworden. Mit der 3. überarbeiteten Auflage wurde die Sammlung um neue Textbausteine zur Beurteilung von Schülerleistungen im Fach Englisch, weitere Formulierungen zur Mathematik in Klasse 2, eine umfassende Zusammenstellung geeigneter Textbausteine für Übergangsgutachten in weiterführende Schularten und rund 800 neue Textbausteine zur Beurteilung von älteren Schülern, z.B. im Rahmen von Gruppenprüfungen und Projektarbeiten, erweitert. Mit der 4. Auflage kam darüber hinaus eine umfangreiche Sammlung spezieller Kurzformulierungen sowie Bausteine zur Beschreibung von Lernfortschritten und zur Leistungsbeschreibung mit entsprechenden Förderempfehlungen hinzu. Die 5. Auflage ist eine umfangreiche Überarbeitung im Bereich des Kapitels für die Klassen 1.31,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
Top-Angebote
Produkte zum Begriff Ertrag:
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freuds Referenzen, Fachbücher von Christine Kirchhoff, Gerhard ScharbertDie Psychoanalyse Sigmund Freuds hat ihre Spuren in nahezu allen Wissensfeldern des 20. Jahrhunderts hinterlassen. Doch auch Freud selbst war eingebunden in zeitgenössische Diskurse und entwickelte die Psychoanalyse in Korrespondenz mit bereits bestehenden Disziplinen. In seiner Bezugnahme auf Disziplinen wie Neurologie, Entwicklungsgeschichte, Embryologie oder Psychiatrie, aber auch auf Kunst und Literatur zeigt sich, dass Arbeiten mit Referenzen bei Freud zweierlei bedeutet: Einerseits entwickelt er aus dem Material, auf das er sich bezieht, Fragen und Deutungen seiner eigenen Theorie, andererseits übt die Beschäftigung auch mit zu seiner Zeit einer wissenschaftlichen Psychologie zunächst ferner erscheinenden Gegenständen Einfluss auf diese aus. Damit verändern sie sich innerhalb des Freudschen Bezugnehmens, die psychoanalytische Interpretation verändert sie - indessen auch umgekehrt: Das Material, das Freud bearbeitet, zeitigt Einfluss auf seine Theorie. Beide Bewegungen lassen sich kaum trennen. Anlässlich der gegenwärtigen Wiederentdeckung der Psychoanalyse durch die Neurowissenschaften werden in 'Freuds Referenzen' wissenschaftshistorische Wurzeln und Einflüsse im Werk Freuds sowie die Konjunkturen der Bezugnahme auf die Psychoanalyse von verschiedenen Seiten her in den Blick genommen. Mit Beiträgen von Peter Berz, Brigitte Boothe, Felicity Callard, Knut Ebeling, Ilit Ferber, Eckart Goebel, Christine Kirchhoff, Constantina Papoulias, Armin Schäfer, Gerhard Scharbert, Heinz Schott und Mai Wegener.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
-
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
Ähnliche Suchbegriffe für Ertrag
-
Herlitz Zeugnisse Polypropylen (PP) Blau A4Auf einen Blick TypKonventioneller Dateiordner FormatA4 MaterialPolypropylen (PP) AusrichtungPorträt Taschenanzahl20 Taschen Alle technischen Daten anzeigen (6 Angaben) MerkmaleTypKonventioneller DateiordnerMaterialPolypropylen (PP)ProduktfarbeBlauFormatA4AusrichtungPorträtTaschenanzahl20 Taschen Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.11,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Formulierungshilfen für Schulberichte und Zeugnisse, SchulbücherDie Formulierungshilfen sind seit der Erstauflage im Jahre 1996 zum Standardwerk beim Formulieren von Verbalbeurteilungen an vielen Schulen geworden. Mit der 3. überarbeiteten Auflage wurde die Sammlung um neue Textbausteine zur Beurteilung von Schülerleistungen im Fach Englisch, weitere Formulierungen zur Mathematik in Klasse 2, eine umfassende Zusammenstellung geeigneter Textbausteine für Übergangsgutachten in weiterführende Schularten und rund 800 neue Textbausteine zur Beurteilung von älteren Schülern, z.B. im Rahmen von Gruppenprüfungen und Projektarbeiten, erweitert. Mit der 4. Auflage kam darüber hinaus eine umfangreiche Sammlung spezieller Kurzformulierungen sowie Bausteine zur Beschreibung von Lernfortschritten und zur Leistungsbeschreibung mit entsprechenden Förderempfehlungen hinzu. Die 5. Auflage ist eine umfangreiche Überarbeitung im Bereich des Kapitels für die Klassen 1.31,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeugnisse erlittener Gewalt, Fachbücher von Sonja KnoppUnsagbare, unsichtbare, unbewusste Mitteilungen von Gewalt: Pilotstudie zum Umgang mit Video-Interviews traumatisierter Shoah-Überlebender. Videointerviews mit Shoah-Überlebenden zeugen von Erfahrungen massiver erlittener Gewalt und liegen heute zu Zehntausenden vor. Die im Video sicht- und hörbaren Mitteilungen sind vielfach von traumatischer Auslöschung bis hin zu vollständiger Sprachlosigkeit geprägt. Als Pilotstudie zur Erschliessung dieser noch neuen Quellengattung für die historische Forschung zeigt die Arbeit anhand eines ausgewählten Videointerviews, wie mithilfe eines interdisziplinär gespeisten Instrumentariums eine Re-Integration von unerhörten, unsichtbaren, auch unbewussten Mitteilungen von Gewalt in die Geschichtsschreibung gelingen kann. Der mikrohistorische Ansatz widmet sich dem Videozeugnis Shmuel B.s, der die Shoah als jüdisches Kind zwischen 1941 und 1944 im Grenzland zwischen Rumänien und der Ukraine er- und überlebte und fortan lebenslang hospitalisiert an schwersten psychischen Versehrungen litt. Er gehört zu einer bisher vielfach marginalisierten und vergessenen Opfergruppe.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
-
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.